
千万家庭被困阿尔茨海默病,龙回首3号读懂脑病家庭的难
周三深夜,沈姐打来电话。
「我妈今天又差点走丢。」
她妈妈今年69岁,从前是把家里打理得井井有条的人,这几个月来却像变了个人:刚放下的钥匙转头就找不到,炖着汤能忘得一干二净烧糊锅,上个月出门买菜,沿着走了几十年的老路,愣是走了三小时没找到家,最后是民警送回来的。
上周去三甲医院神经内科,提前一周定闹钟抢专家号,两次都空手而归。好不容易托人挂上普通号,医生说高度怀疑阿尔茨海默病,要做 PET-CT 和脑脊液检查确诊,光检查排队就要等两个多月。
「我不敢想等排到号,她会不会都认不出我来了。」
说到这,她声音有点哽咽。她刚升上部门主管,正是不敢随便请假的关口;爸爸膝盖不好自顾不暇,请住家护工一个月大几千,长期下来根本扛不住。
一场还没完全确诊的病,已经把这个中年人的生活,搅得兵荒马乱。
而这样的故事,正在千千万万个家庭上演。
01脑部慢病,中年人的隐形危机
提到大病,我们脑海里可能第一反应是癌症,却常常忽略脑部慢性病。
国内目前阿尔茨海默病患者,已接近 1700 万。
60-65岁患病率小于2%;而65岁后,每增长5岁,患病率翻倍,85岁以上患病率高达 25%-30%。女性患病率约为男性的 1.8 至 2 倍。
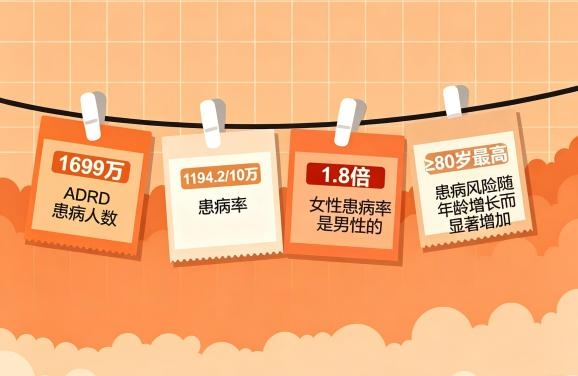
(数据来源:《中国阿尔茨海默病报告2025》)
年纪越大,患病风险越高,可干预的窗口却越窄。
绝大多数家属将早期症状视为“老糊涂”,等到迷路、不认人时才就医。83%的患者确诊时,已经发展到中重度,错过了黄金干预期。
比疾病更磨人的,是源源不断的经济消耗——
根据《阿尔茨海默病患者家庭生存状况调研报告》,一个阿尔茨海默病家庭,平均每年花费超过 13 万元。很多老人患病之后,子女被迫辞职照料,收入中断叠加持续支出,压力常常压垮一家人。
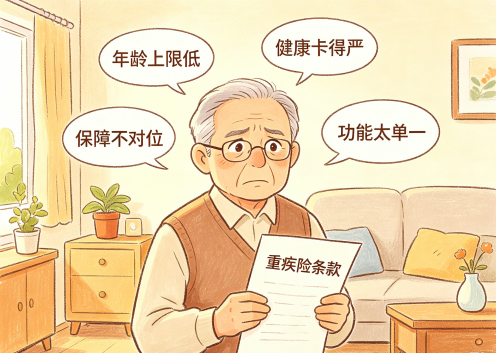
即便风险摆在眼前,很多中年人想给自己、给父母添份保障,却处处碰壁:
• 年龄上限低:很多重疾险投保年龄上限低,50岁后很难再买;
• 健康卡得严:身体出现高血压、高血糖等小问题,影响投保;
• 保障不对位:大多只保急性大病,长期脑部慢病保障薄弱;
• 功能太单一:疾病保障和稳健理财规划难两全。
市场上太缺一款,专门适配中年和初老人群,瞄准脑部慢病风险,还能兼顾资金安全的产品。这也是君龙龙回首3号设计的初衷。
02 龙回首3号产品解析 两款版本按需选
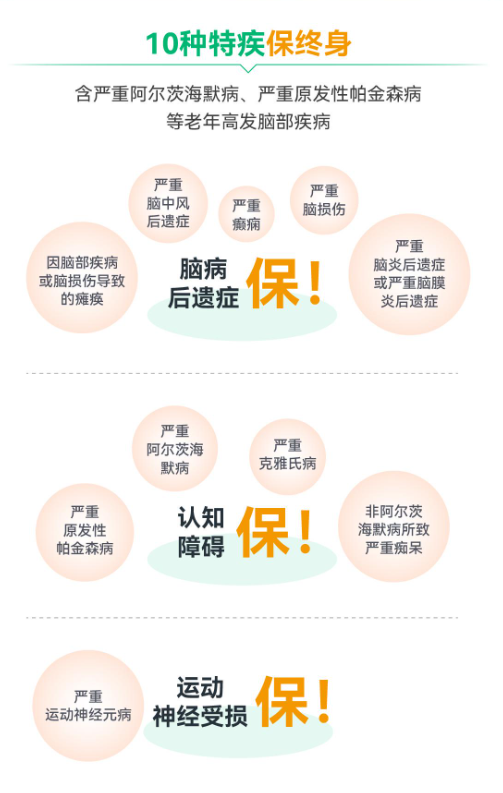
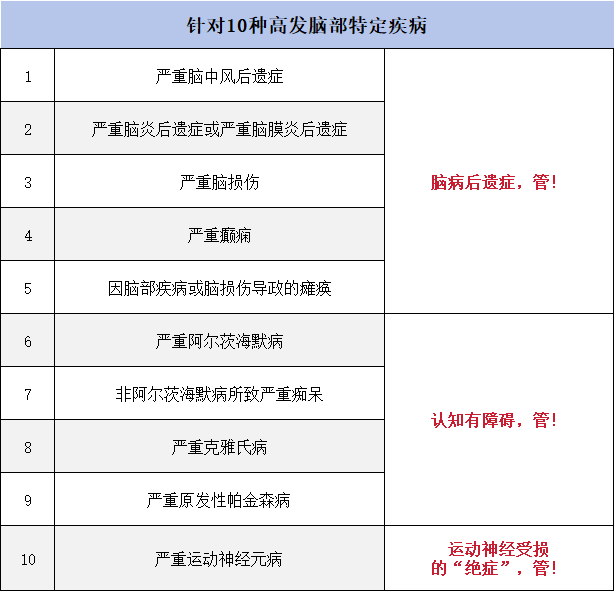
君龙龙回首 3 号 A&B 款特定疾病保险,专门针对 10 种高发脑部特定疾病,同时自带终身身故保障,相当于把疾病保障、资金规划、医疗资源、财富传承,一站式配齐。
基本投保规则一览
- 投保年龄:出生满28天至65周岁,即使50、60岁也有机会投保;
- 保障期限:终身保障,一辈子的安心守护;
- 交费方式:3/5/10年交,年交保费5000元起;
- 职业范围:1-6类职业,覆盖广,一些高风险职业也可以投保;
- 等待期180天;可以给自己、父母、配偶、子女投保。
A/B款核心差异,一次讲明白
两款产品都保障10种脑部特定疾病,身故保障终身,区别在于赔付方式,按需选就行:
✅ A款:适合想兼顾保障和资产储备的人
确诊约定特定疾病,一次性赔付对应保险金。保单现金价值长期稳定增长,看重资产保值、资金灵活支配,适合想要兼顾保障与资产储备的人群。
✅ B款:适合担心长期慢病、需要持续现金流的家庭
除了一次性领取方案,特定疾病保险金支持分期赔付。如果遭遇脑部慢病,能够分多年持续拿到资金,覆盖长期护理、医疗开销,适合担心长期患病,需要持续现金流的家庭。
03 不止赔付!更解决看病核心痛点
很多保险只做到出险赔钱,但真正遇到脑部疑难病症,普通人最难的,是像沈姐一样:找不到权威专家、挂不上号、不懂最新治疗方案。龙回首3号最贴心的,是把全周期健康服务,放进保障内,从日常筛查到重病治疗,形成完整链条。
阿尔茨海默专项健康管理
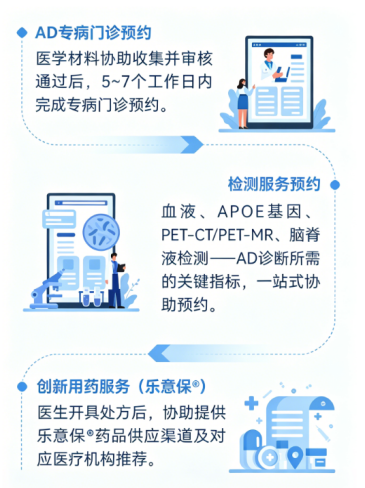
为了让被保险人早一步筛查和治疗,君龙龙回首3号系列产品配套了阿尔茨海默健康管理服务。覆盖「筛查→确诊→治疗」全流程,不用自己瞎跑:
- 门诊预约:协助对接权威专家,不用熬夜抢号;
- 检测预约:PET-CT、基因检测、脑脊液检查一站式安排;
(图片来源:君龙人寿官方公众号)
帕金森DBS手术协助服务
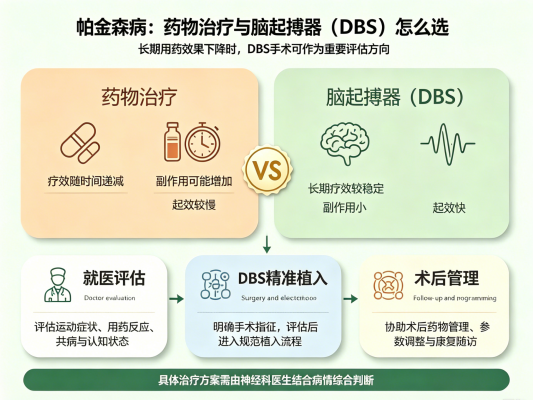
DBS 脑起搏器是帕金森重症的重要治疗手段,但资源少、流程复杂。君龙人寿龙回首3号提供从手术评估、权威医院对接,到术后康复管理的全程协助,帮患者少走弯路,直接对接规范的治疗方案。
写在最后
人生最从容的状态是:努力赚钱,也提前守住风险底线。
阿尔茨海默、帕金森这类脑部疾病,不会因为我们的回避就消失。它带走的是亲人的记忆,消耗的是全家的精力与积蓄。
君龙人寿龙回首3号A、B款,没有好坏之分,只看个人需求:
如果你偏爱稳健、想要保障与资产增值兼得,可以考虑A款;
如果你更担心长期慢病消耗、看重持续护理现金流,考虑B款。
在风险来临之前备好底气,不用为了治病变卖资产,不用辞职断收入陪护家人,让长辈拥有体面的治疗与照料,也让人生,多一份从容与安稳。
相关文章

发表评论
暂时没有评论,来抢沙发吧~